Translate

jueves, 14 de septiembre de 2017

Producción de crudo en Agosto de la OPEP-Septiembre 2017

Todos los datos a continuación se basan en el último Informe Mensual del Mercado Petrolero de la OPEP .
Todos los datos son hasta agosto de 2017 y están en mil barriles por día.
El gráfico anterior no incluye el 14º miembro de la OPEP que acaba de añadirse, Guinea Ecuatorial. No tengo datos históricos para Guinea Ecuatorial, así que no puedo agregarlos en absoluto. La producción de la OPEP se ha mantenido estable durante los últimos tres meses. Su producción bajó 79.000 barriles diarios en agosto, pero no es un gran descenso cuando la producción supera los 32,5 millones de barriles por día.
La producción de agosto bajó 79.100 barriles por día.
No mucho está sucediendo en Argelia. Hace casi 10 años en declive lento desde entonces.
Angola alcanzó su máximo en 2010, pero ha estado manteniendo bastante estable desde entonces.
Ecuador alcanzó su máximo en 2015.
La producción de petróleo de Gabón cayó 32.300 bpd en agosto.
Irán ha alcanzado obviamente la producción máxima después de las sanciones. Al igual que todos los demás miembros de la OPEP, están produciendo cada barril que pueden.
Irak se mantiene estable desde su pico de diciembre.
Kuwait bajó 165.000 bpd desde su pico de noviembre. Eso es aproximadamente 5.75%.
La producción de Libia cayó más de 112.000 bpd en agosto. Siguen teniendo problemas políticos.
La producción nigeriana de petróleo subió 138.000 bpd en agosto. Estoy dudando que pueden mantener a este nivel.
Qatar se ha mantenido estable durante los últimos seis meses.
La producción saudí se redujo 10.000 bpd en agosto. Eso era apenas perceptible para ellos.
Últimamente no hay muchA VARIACION en los Emiratos Árabes Unidos.
La producción de petróleo continúa disminuyendo en Venezuela. Su situación política también está empeorando.
El suministro mundial de petróleo disminuyó en 410.000 barriles diarios en agosto.
Rusia no es un miembro de la OPEP, pero como productor de petróleo más grande del mundo su producción es extremadamente importante. La producción rusa bajó 39.000 bpd en agosto y está bajando 318.000 barriles por día desde su máximo en octubre de 2016.

jueves, 7 de septiembre de 2017

EEUU. Producción de Junio del Golfo de México-Septiembre 2017

Por George Kaplan
La producción para junio de BOEM fue 1631 kbpd y por EIA 1636 kbpd, en comparación con 1673 kbpd y 1659 kbpd, respectivamente, en mayo. El descenso fue principalmente de Thunder Horse. El huracán Cindy no parecía tener mucho impacto; las cosas serán diferentes para el impacto de Harvey en las cifras de agosto.
Incluso con las dos instalaciones fuera de línea de regreso, números de julio tendrá dificultades para vencer a los de marzo, y después de que el agotamiento disminuye y las interrupciones del huracán tomar el relevo. Tenga en cuenta que el área de "otros" incluye cualquier supuesto que BOEM haya hecho para permitir datos perdidos, que es bastante este mes.
gráfico/
Los nuevos campos combinados añadidos a partir de finales de 2014 están sosteniendo una meseta con Santa Cruz Sur y campos de Barataria añadidos y un nuevo contrato de arrendamiento para Marmalard (añadiendo unos 20 kbpd combinados). Las piedras también tuvieron un mejor mes y lograron el 70% de la capacidad de la placa. Es interesante que cinco arrendamientos hayan entrado en línea y luego hayan sido efectivamente eliminados en este período de 30 meses: Amatista (un pequeño campo de gas que murió después de pulverizar durante unos seis meses, y no se muestra como el flujo era tan pequeño) un contrato de arrendamiento en Lucius, Kodiak, un contrato de arrendamiento en Caesar / Tonga / Tahití, y uno en Rigel. La producción de Dalmatian Sur cayó inmediatamente después de la puesta en marcha y estuvo fuera de línea por un par de meses, pero volvió en junio (hay planes para el bombeo submarino para ser instalado, pero no sé el estado actual).
gráfico/
Las grandes gotas han sido para BP , con Thunder Horse offline para parte de junio, y para Anadarko (NYSE: APC ), con la Constitución de cierre en un segundo mes (creo que un poco más de lo previsto).
gráfico/
gráfico/
Los campos maduros de aguas profundas continúan su declive general. Nota para todos los campos hay algunos datos faltantes para junio e incluso en mayo - he asumido la producción permanece constante de los números del mes anterior dado en cada caso. Por alguna razón, Hess (NYSE: HES ) Tubular Bells no tiene cifras reportadas desde hace ocho meses.
gráfico/

Campos poco profundos

Los campos poco profundos en el GoM están en declive constante tanto para el petróleo como para el gas, pero los arrendamientos diferentes son más propensos al petróleo y al gas.
gráfico/
gráfico/

Desglose de la producción

La mayor parte del petróleo proviene de cuatro compañías: Shell (NYSE: RDS.A ) (NYSE: RDS.B ), BP, Chevron (NYSE: CVX ) (incluyendo Union Oil) y Anadarko (su patrimonio histórico los números incluyen los de Freeport-McMoRan (NYSE: FCX ), que compraron el año pasado) y por la profundidad, que no me dice mucho, excepto tal vez que ultra-deep no ha entregado tanto como se esperaba una vez. Tenga en cuenta que estos gráficos sólo van a mayo como junio tiene una gran cantidad de datos que faltan para los arrendamientos superficiales (y algunos de mayo también creo, pero todo proviene de números de pozo y hay demasiados para comprobar).
gráfico/
gráfico/

Expiración del arrendamiento

BOEM proporciona datos de cuándo han expirado o expirarán los contratos de arrendamiento sin desarrollar. Ha habido solamente uno hasta ahora este año (Kaskida). Sin embargo, hay mucho que debe en los próximos años, como se muestra a continuación. Presumiblemente, pueden extenderse, aunque a algún costo. Pero esto puede indicar una gran cantidad de decisiones de desarrollo (tanto para el campo verde y el trabajo de brownfield) deben hacerse en el próximo par de años. Algunos de los grandes que se deben este año son Shenandoah, North Platte y Yucatán; el próximo año y 2019 hay una pareja en Rigel y La Femme, además de Anchor, Leon, Gibson y Samurai, y en general otras seis o más asociadas con campos productores más antiguos (es decir, que requerirían tie-backs o perforación de alcance).

Perforación y Trabajos

Hay treinta plataformas listadas con operaciones de perforación en la actividad de aguas profundas de BOEM para el 29 de agosto, más dieciséis operaciones de reestructuración (en cualquiera de las cartas si hay un número después de un nombre que muestra el número de operaciones de pozos enumerados en ese campo). Seis equipos no tienen ningún campo en la lista y por lo tanto son presumiblemente gatos monteses. No parece haber pozos de evaluación en curso. También los impactos del huracán Harvey no son evidentes (las plataformas que fueron abandonadas eran en su mayoría subidas en aguas poco profundas por lo que no se incluirían).

jueves, 31 de agosto de 2017

Noruega: Reservas, Producción Y Proyección Futura del Petroleo y Gas-Agosto 2017

Por George Kaplan
La producción de petróleo de Noruega alcanzó su máximo entre 2000 y 2001; La producción de gas puede estar llegando a su máximo ahora. El petróleo alcanzó una baja en 2013 y luego se recuperó hacia un nuevo pico local, probablemente concurrente con el gas.

Perforación y Desarrollo

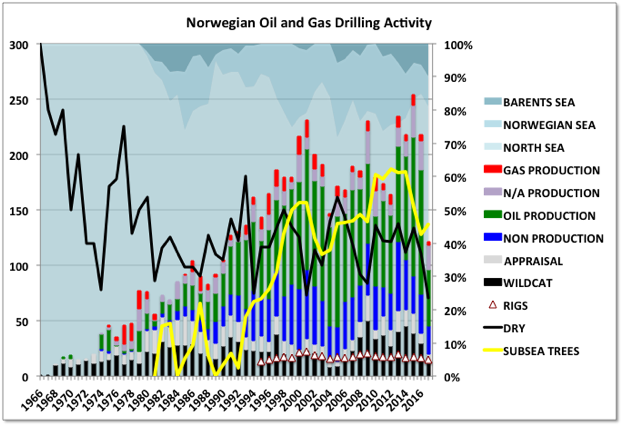
Lo más sorprendente que encuentro con su industria es que la caída en el precio del petróleo hizo casi ninguna diferencia en la actividad de perforación mostrada aquí (todos los datos aquí y abajo tomados de la NPD - Norwegian Petroleum Directorate - que proporciona más datos que casi cualquier otro tal organización).
gráfico/
Hubo un alto nivel de actividad de perforación en 2013 y 2014, que luego aumentó en 2015 y todavía era alto en 2016, aunque los números de los pozos de exploración parecen estar disminuyendo actualmente. Esto puede ser sólo una consecuencia del impulso acumulado en los años de precios altos, o debido a la influencia del régimen regulador noruego (que siempre ha tratado de suavizar la actividad de desarrollo, aunque menos recientemente con los nuevos gobiernos conservadores), un movimiento nuevas fronteras en los mares de Noruega y Barents (el gráfico del área de fondo muestra la proporción de pozos en cada mar). Los pozos de desarrollo marcados con N / A (información no disponible) son probablemente mayormente de petróleo a juzgar por los campos que se están perforando, los pozos de No producción son en su mayoría inyección con unos pocos para la observación y eliminación.
El número de aparejos y la proporción de pozos secos se han mantenido bastante estables, al igual que la proporción de pozos submarinos. Algunas de sus plataformas tienen plataformas de perforación dedicadas, lo que significa que es bastante barato perforar nuevos pozos y permite que incluso pequeños depósitos cercanos se desarrollen - por ejemplo Troll Brent B es un nuevo campo en producción este año con sólo 24 mmbbls OOIP y probable recuperación relativamente baja), y Sindre otro que es tan pequeño que no hay estimaciones todavía. También utilizan plataformas de cabeza de pozo con jack-ups, que permiten pozos de menor costo que un desarrollo submarino completo.
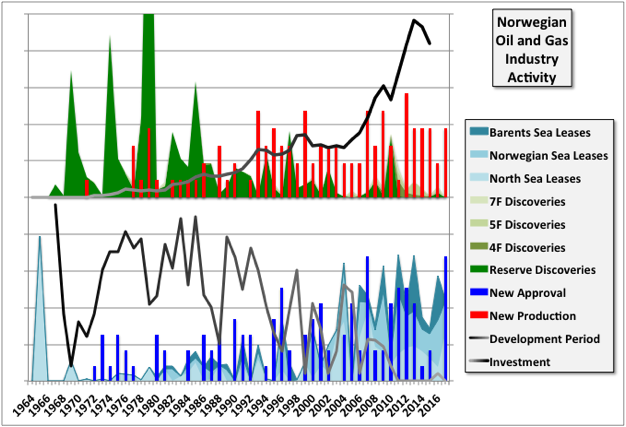
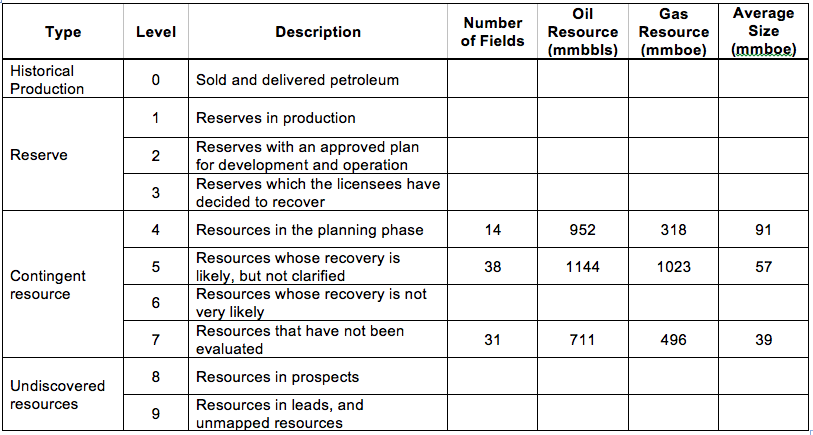
La perforación no ha dado lugar a muchos descubrimientos, sólo los dos pequeños campos antes mencionados son verdaderas "reservas" añadidas en los últimos cinco años, aunque hay algunos posibles hallazgos de recursos (para la descripción del significado de las categorías de recursos 4F, etc. . vea abajo). En general, sin embargo, ha habido una disminución en la actividad de la industria. Las aprobaciones para el desarrollo cayeron mucho en 2015 y 2016, pero ha habido una recuperación este año -sobre todo para los pequeños backs de campo próximo o los pozos de alcance creo- y en particular la inversión general cayó marcadamente por primera vez en 2014 hasta 2015 después de casi continuó el crecimiento exponencial, y es probable que vuelva a bajar en 2016.
La nueva producción se ha mantenido estable, resultado de las decisiones anteriores, y la actividad de arrendamiento ha aumentado, con el interés de los mares de Noruega y Barents (aunque el Mar del Norte se aproxima a su final). El tiempo para desarrollar campos desde el descubrimiento se ha reducido a medida que la cuenca madura, esto coincide con el Reino Unido y probablemente la mayoría de otras áreas; actualmente tiene un promedio de alrededor de cuatro años, lo que significa que la mayoría de los desarrollos son pequeños y requieren relativamente poca evaluación, diseño y esfuerzo de construcción. En el gráfico de abajo todos los números se normalizan contra totales acumulados (arrendamientos por superficie, descubrimientos por equivalentes de petróleo recuperables).
gráfico/

Producción

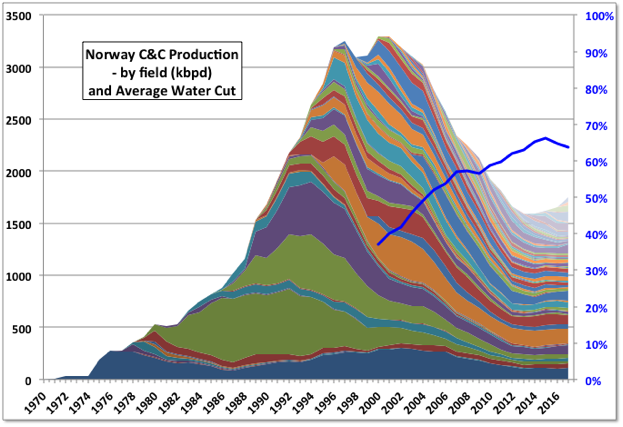
A pesar de la actividad de perforación se mantenie, es probable que la producción de petróleo vuelva a caer en el próximo par de años.
gráfico/
Los grandes campos, Ekofisk, Statfjord, Gullfaks y Oseberg, están ahora cerca del agotamiento y algunos están en fase de purga de gas; el crecimiento reciente ha sido de muchos campos pequeños, a menudo tie-backs submarinos. La actividad de perforación a partir de 2010 parece haber detenido una gran parte de la disminución de la produccion causada por los campos más antiguos y producido una meseta, con nuevos campos que proporcionan un ligero aumento.
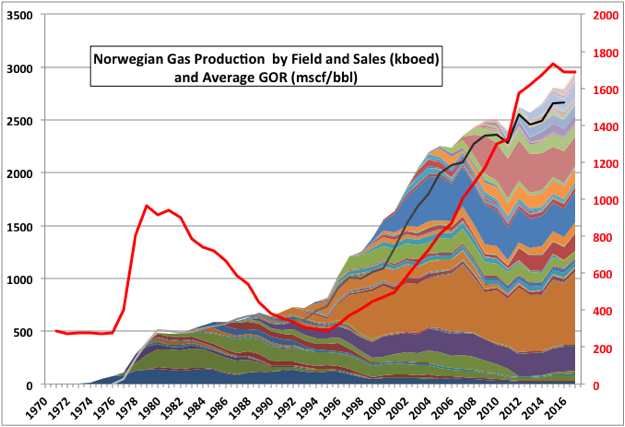
Su crecimiento más reciente ha sido la producción de gas con Troll el más grande, pero también de Snohvit (productor de GNL en el extremo norte) y Aasgard, Sleipner y Ormen Lange. Sin embargo, se están produciendo estos campos difíciles (posiblemente para cumplir con los acuerdos de venta) y la producción puede estar llegando a su punto máximo: y las recientes incorporaciones han sido de campos cada vez más pequeños. Ormen Lange está definitivamente en declive y el subsidio de producción de Troll fue aumentado recientemente por el gobierno, posiblemente para llenar el vacío. Los campos de GNL a menudo tienen largos acuerdos de entrega, veinte o más años, y la producción fija durante ese período, pero no sé si ese es el caso de Snohvit (que podría haber llegado a un mejor nombre también, si me preguntas - Realmente hice un trabajo en ello hace mucho tiempo cuando estaban buscando una opción flotante,
Tenga en cuenta que el gráfico muestra la producción real de cabeza de pozo de campo, sin embargo, una gran parte del gas ha sido re-inyectado para el apoyo de presión en algunos de los campos más grandes, y está (o será) producido solamente para la venta más adelante en la vida de campo.
gráfico/

Reservas

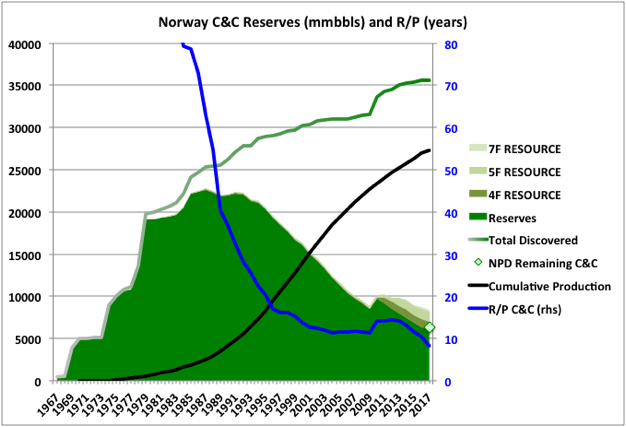
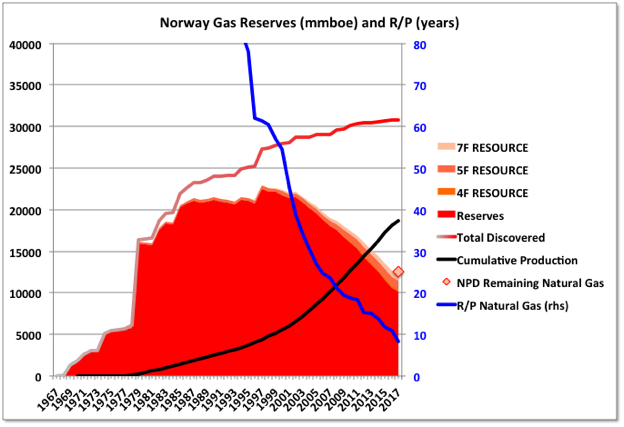
La evolución de las reservas para petróleo y gas se muestra a continuación. NPD proporciona descubrimiento inicial y reservas actuales. Yo no podía coincidir con los números de producción. Es bastante cerca para el petróleo, pero no para el gas. Utilicé las cifras de ventas de gas (para permitir la reinyección), pero aún así había aproximadamente un 25% más de gas que la reducción de reservas (en comparación con sólo el 1% para el petróleo). Esto puede estar en parte relacionado con problemas de medición o con la conversión entre volúmenes de gas y barriles equivalentes (o en parte mi malentendido (GAS ASOCIADO AL PETROLEO NO TIENE RELACIÓN CON DEPLETACION DE RESERVAS DE GAS Y POR EL CONTRARIO INCREMENTA POR LA DEPLETACION DE LAS RESERVAS DE PETROLEO)). He mostrado el NPD restante número de reserva contra 2017 en las listas.
NPD no siguen las categorías probadas-probables-posibles-contingentes utilizadas en la mayoría de los otros lugares, pero tienen reservas y recursos a varios niveles dependiendo de su etapa de desarrollo. También dividir las cosas como 'F' para el primero, y 'A' para el adicional (que creo que cubre cosas como EOR si se está considerando). Los números que se indican a continuación son todos sólo para los recursos 'F' (podría ser que no haya asignaciones 'A' en ninguno de los campos actualmente). Sólo he incluido detalles de los valores de recursos que se pueden desarrollar, eso no significa que las entradas vacías sean cero.
gráfico/
El gran aumento en 2010 proviene del descubrimiento de Johan Sverdrup, que fue de casi 2 Gb, que se encuentra en una zona que se había pensado que ya estaba bastante explorada. El campo más grande en las categorías del recurso es Johan Castberg, que está en el mar de Barents. Es un desarrollo marginal a precios actuales, ya que necesita un FPSO, presumiblemente con algún tipo de casco resistente al hielo, y una extensa infraestructura submarina. La mayoría de los otros campos sólo de recursos son bastante pequeños.
También es justo decir que el progreso para la exploración y desarrollo en los mares del norte no ha sido particularmente positivo. La planta de GNL de Snohvit y la plataforma de petróleo de Goliat tuvieron problemas importantes de puesta en marcha. Hubo grandes esperanzas de que los pozos de exploración de petróleo (caros) que han llegado en seco o con pequeños descubrimientos de gas (por ejemplo, Korpfjell y Gemini Nord para Statoil este año). Los descubrimientos de petróleo más pequeños, como el pozo Kayak de 20 a 50 Gboe y cerca del esperado desarrollo de Johan Carlsbad, no pueden desarrollarse tan fácilmente como en el Mar del Norte, ya que hay mucha menos infraestructura (por ejemplo, hacer la monetización del gas muy difícil por lo que tiene que reinyectarse ) Y menos instalaciones de anclaje (es decir, sólo una en este momento) que pueden soportar tie-backs.
gráfico/

Proyección futura

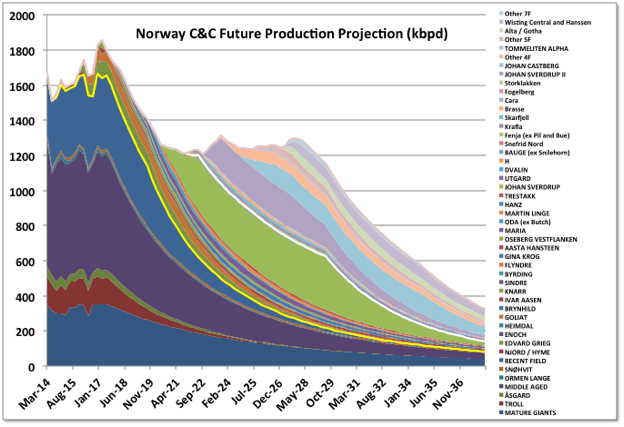
Tuve una oportunidad de proyectar la producción de petróleo y gas basado en reservas y recursos declarados, proyectos en producción y desarrollo y descubrimientos conocidos. El predominio de la producción de gas hace que algo de esto sea bastante difícil: pequeños campos de gas pueden ser producidos sólo por unos pocos años, mientras que los grandes tienen mesetas largas y estables (mantenidas añadiendo compresión y nuevos pozos) y luego pueden morir repentinamente.
He incluido todos los recursos 4F, la mayoría de 5F y la mitad de 7F (tales campos están en minúsculas). La línea amarilla muestra el límite para los campos en producción, el blanco muestra los campos en desarrollo y los anteriores están en evaluación. La nueva producción de petróleo está dominada por el campo Johan Sverdrup, su fase II de desarrollo aún no está aprobada, pero casi seguramente seguirá adelante. Johan Castberg es el segundo más grande, y también muy probable que proceda (eventualmente). El total de líquidos desarrollados, suponiendo que las curvas se agotan para siempre es un 15% por encima del NPD reserva restante y el número de recursos (lo que permite un cierre antes de la vida anterior y un poco de crecimiento de la reserva).
No estoy seguro de si la disminución alrededor de 2019 se verá en realidad - es similar a los números vistos antes de 2010, pero mucho más empapado de lo que se ha mantenido desde entonces. Sin embargo, si la tasa de disminución se reduce a corto plazo, entonces tendrá que obtener más empinada algún tiempo como el agotamiento siempre gana en el final. Hasta cierto punto parecen estar en una raza de la reina roja - tratando de mantener una meseta de corto plazo a 2030, incluso el desarrollo Johan Sverdrup tiene tasas de producción mucho más alto de lo que se han utilizado en el pasado para el tamaño de los campos de un tal.
gráfico/
Hay algunos otros proyectos probables que podrían agregar más petróleo. Estos son los EOR de los campos maduros existentes. He incluido algunos - por ejemplo, Njord-Hyme, Snorre IOR y Frigg - pero hay otras posibilidades. Uno de los más grandes es Yme, que es un antiguo campo abandonado como antieconómico en 2001. NPD no lista ninguna reserva para ello, pero sólo alrededor del 15% de la OOIP ha sido recuperado. Repsol instaló un jack-up para comenzar a volver a desarrollar el campo, pero fue declarado estructuralmente inseguro y fue removido sin operar nunca en 2013. Probablemente tendrán otro intento pronto.
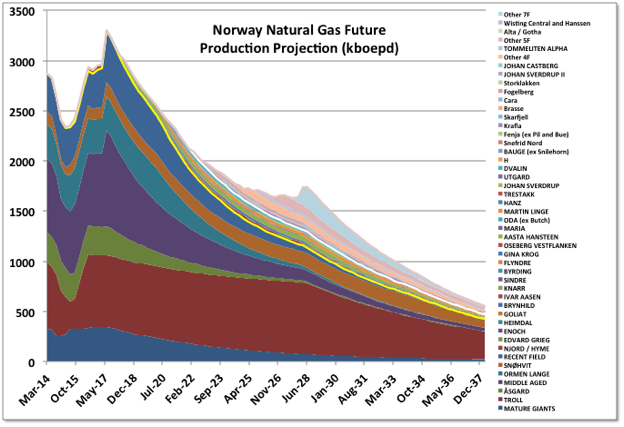
Para las cosas de gas están dominadas por la larga meseta de Troll. Hay mucho menos recursos y reservas sin desarrollar que para el petróleo y me parece que la producción está llegando a su máximo ahora y la disminución pronto será obvia. Las líneas amarillas y blancas muestran producción, en campos de desarrollo y evaluación y, como en el caso del petróleo, el total de gas natural desarrollado (y NGL), suponiendo que las curvas de disminución se agoten para siempre, está un poco por encima del NPD, para los campos incluidos.
gráfico/

miércoles, 23 de agosto de 2017

Mercado del Petróleo: sin emociones, sólo hechos y números- Agosto 2017

Resumen

En el último trimestre, el saldo del mercado mundial de petróleo se volvió más positivo para el precio del petróleo.
A juzgar por la dinámica de los pronósticos de la OPEP, la demanda mundial de petróleo ha sido subestimada en el año en curso, mientras que la oferta ha sido sobrestimada.
Hay razones para creer que, después del final de Q1 2018, la OPEP volverá a estar inclinada a renovar el acuerdo sobre la limitación de la producción de petróleo.
Las tendencias mundiales del mercado del petróleo indican la baja probabilidad de una nueva ola de recortes de precios en este mercado hasta el final del año en curso.
En primer lugar, me gustaría señalar que en el segundo trimestre el equilibrio en el mercado mundial del petróleo se ha desplazado hacia la demanda, es decir, se volvió menos "bajista". Llegué a esta conclusión basándome en el análisis de dos modelos que reflejaban la dependencia de los precios trimestrales del Brent sobre el nivel de las reservas de petróleo comercial acumuladas en los países de la OCDE y el número de días de consumo directo en los países de la OCDE.
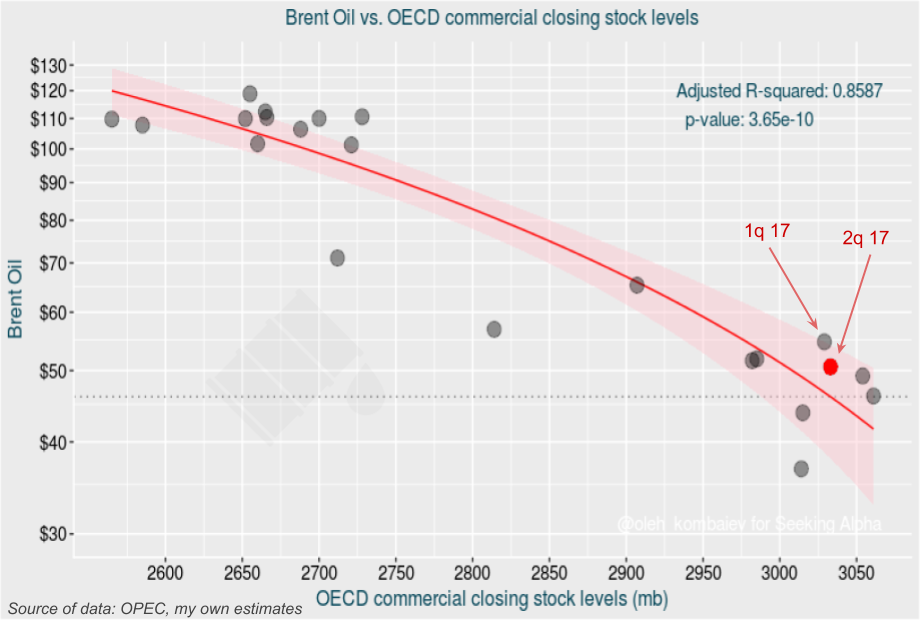
Según el primer modelo, las existencias comerciales de petróleo en los países de la OCDE al final del segundo trimestre de 2017 corresponden a los precios del petróleo Brent a un nivel de 48 dólares. Eso es muy cercano al precio actual - es decir, el precio es casi equilibrado:
Brent Oil vs. niveles de cierre comercial de la OCDE
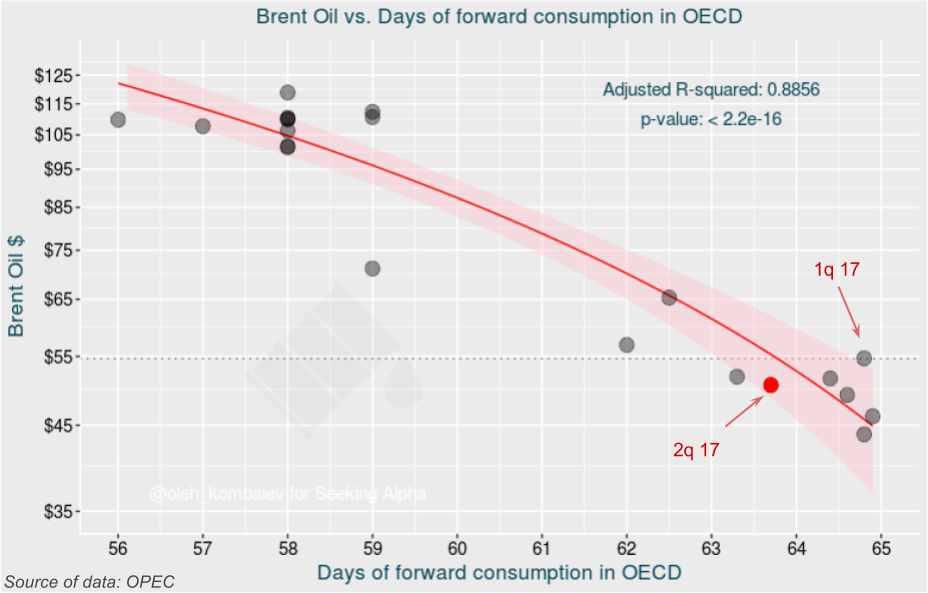
Según el segundo modelo, el número de días de consumo directo en los países de la OCDE en el segundo trimestre corresponde a los precios del petróleo Brent en el nivel de 55 dólares, que supera el nivel de precios actual casi el tamaño de una desviación estándar. En otras palabras, de acuerdo con este modelo, el precio de mercado actual del petróleo Brent está incluso por debajo del nivel sostenible. Quisiera señalar que este modelo es más aceptable porque refleja la dinámica de la demanda.
Brent Oil vs. Días de consumo directo en la OCDE
Así, después de la ola de descenso observada de mayo a junio y el crecimiento en julio, el precio del petróleo se estabilizó cerca del nivel fundamentalmente justificado. ¿Que sigue?
Para intentar responder a esta pregunta, primero debo llamar la atención sobre las predicciones de la OPEP sobre el mercado mundial del petróleo. No estoy hablando del último pronóstico, sino de cómo la OPEP cambió recientemente sus pronósticos.
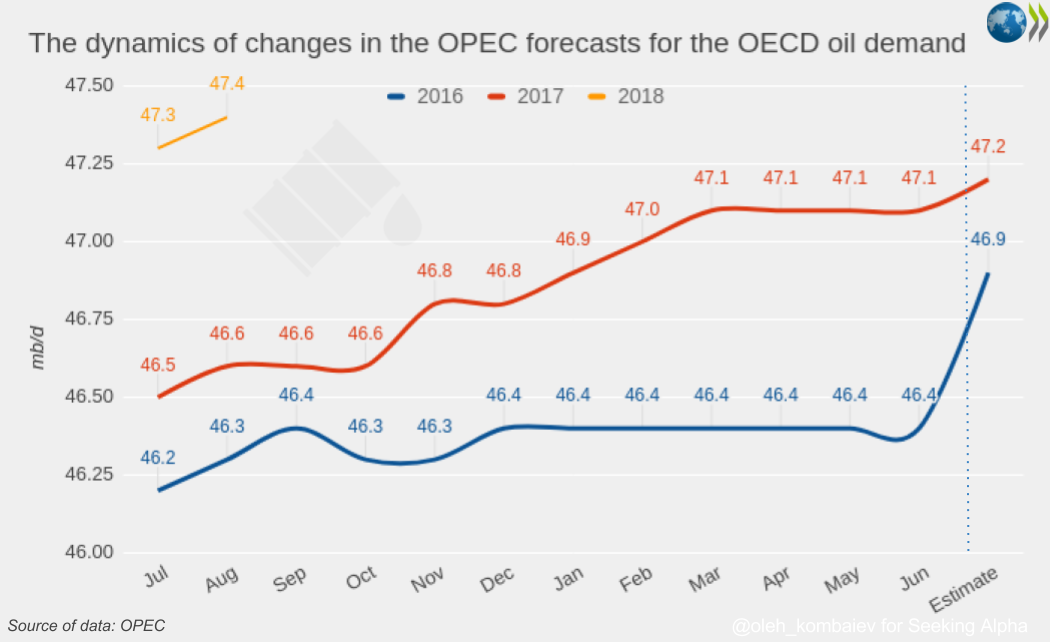
En julio de 2016, la OPEP dio su primer pronóstico sobre la demanda de petróleo en los países de la OCDE en 2017. En esa previsión, la OPEP predijo el consumo a un nivel de 46,5 mb / d. Luego, de mes a mes, la OPEP aumentó gradualmente su previsión hasta alcanzar los 47,2 mb / d, anunciados este mes. En cuanto a 2018, la OPEP sólo dio dos predicciones, donde la demanda de petróleo en los países de la OCDE también se revisó al alza.
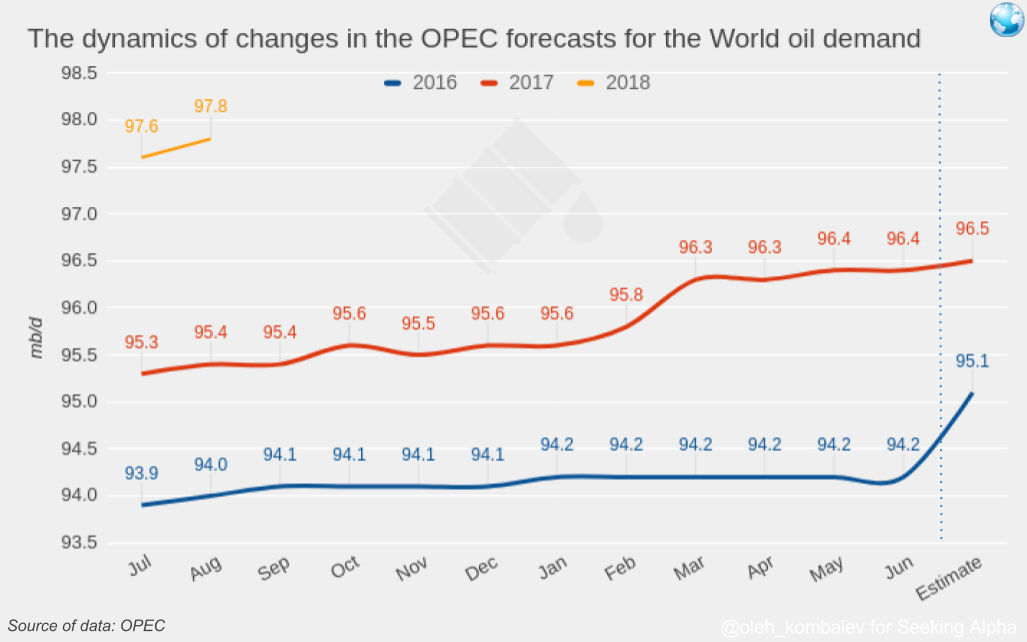
Lo mismo se observa con las previsiones de la OPEP para la demanda mundial de petróleo. Así, el primer pronóstico de la OPEP asumió la demanda mundial de petróleo en 2017 a un nivel de 95,3 mb / d, mientras que la segunda ya estaba en el nivel de 96,5 mb / d. La previsión para 2018 también se revisó al alza en agosto.
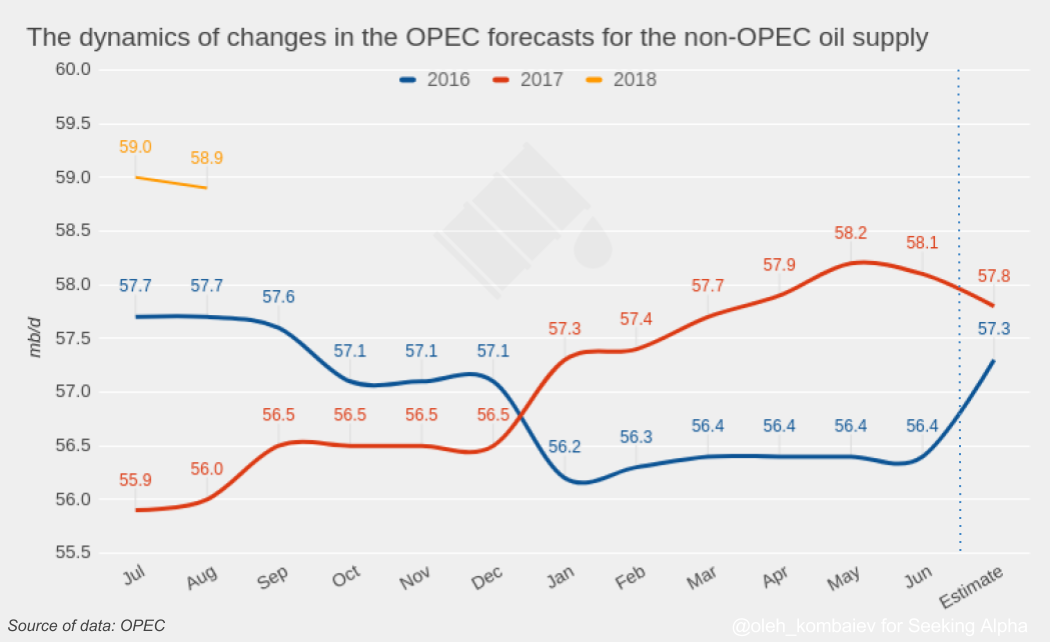
En cuanto a las previsiones de la OPEP respecto al suministro de petróleo, demuestran una dinámica inversa. En mayo, la OPEP predijo la producción de petróleo en países no pertenecientes a la OPEP en 2017 a un nivel de 58,2 mb / d. Sin embargo, en la última previsión, esta cifra se redujo a 57,8 mb / d. La producción de petróleo en 2018 fuera de la OPEP también se ha reducido en agosto.

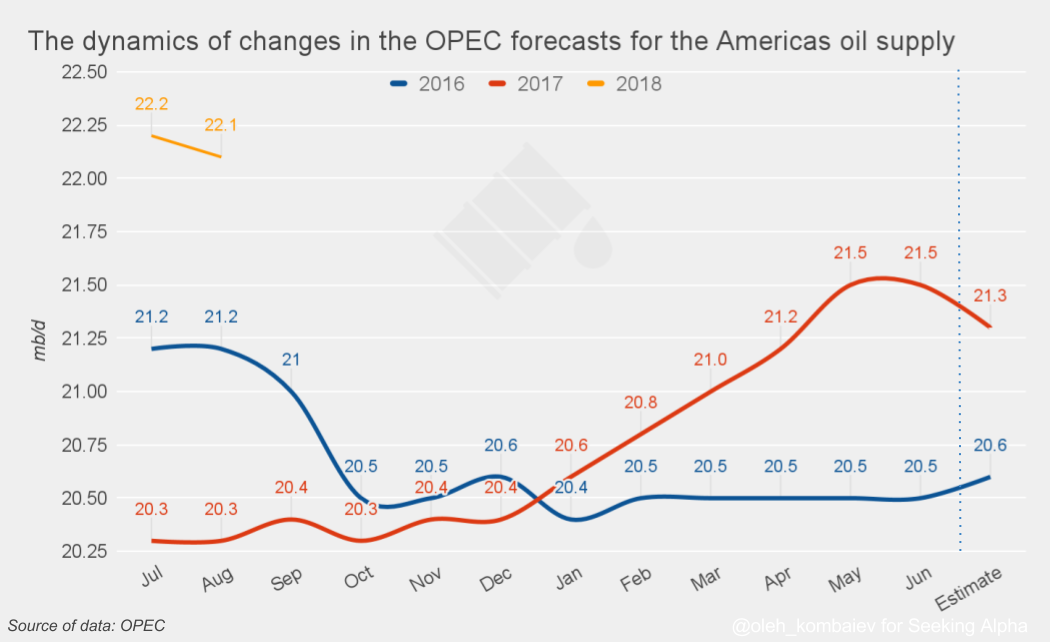
Es interesante notar que la razón principal de las bajas expectativas con respecto a la producción de petróleo fuera de la OPEP es la disminución de las proyecciones del nivel de producción de los Estados Unidos. En su última previsión, la OPEP pronostica que el nivel promedio de producción de petróleo de Estados Unidos en 2017 será de 21,3 mb / d, aunque en mayo el nivel previsto fue de 21,5 mb / d.
Por lo tanto, a juzgar por cómo la OPEP cambia sus pronósticos, se puede concluir que al menos en 2017 la demanda mundial de petróleo ha sido subestimada, mientras que la capacidad de oferta fuera de la OPEP ha sido sobrevalorada. Ambos son positivos para el precio del petróleo.
Siguiendo con el último pronóstico de la OPEP y suponiendo que la producción de petróleo de la OPEP se mantenga en el nivel del segundo trimestre del año en curso hasta el primer trimestre de 2018, obtendremos la siguiente imagen del saldo global del petróleo en los próximos tres trimestres:
Oferta / oferta total mundial de crudo
Como se puede ver, en Q3 y Q4 hay una escasez diaria de petróleo en el mercado de 1,2 mb y 0,7 mb, respectivamente. Sin embargo, en el primer trimestre de 2018 habrá un superávit de 0,6 mb / d.
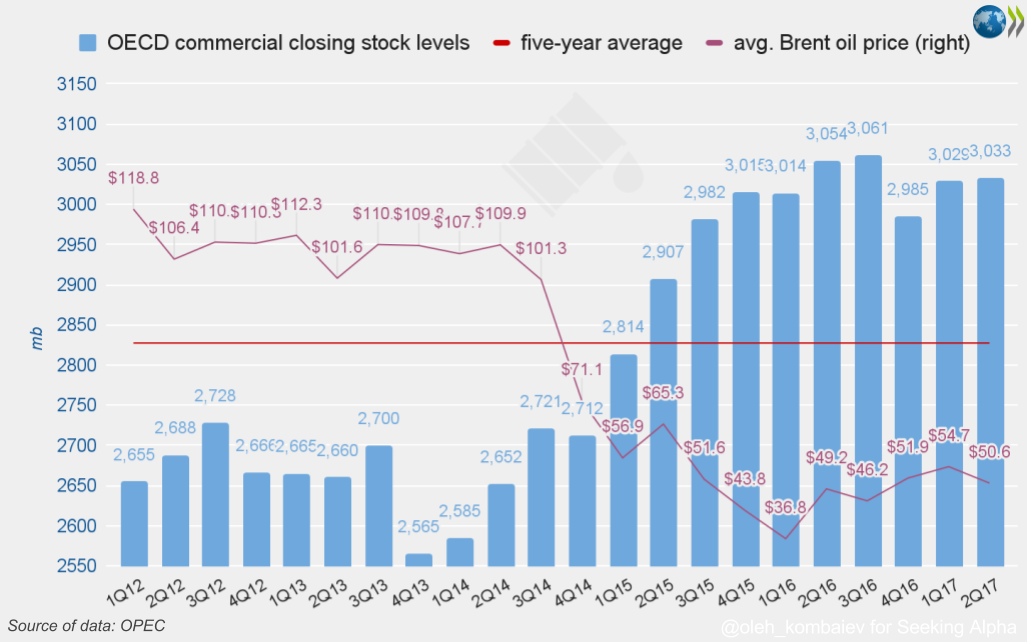
Si consideramos un escenario condicional en el que un déficit o superávit global de petróleo afecta exclusivamente a las poblaciones comerciales de los países de la OCDE, a fines del primer trimestre de 2018 estas poblaciones disminuirán en 117 mb a 2916 mb. Esto equivale a 89 mb sobre el promedio quinquenal, es decir, las reservas estarán a 89 mb sobre el objetivo perseguido por la OPEP, a juzgar por las declaraciones oficiales de sus representantes.
Niveles de cierre comercial de la OCDE
Y ahora surge la pregunta principal: ¿Se extenderá el acuerdo para limitar la producción de petróleo en tales circunstancias? Hace dos meses, estaba seguro de que no iba a suceder. Pero ahora no estoy seguro.
Volvamos al final de 2016. Después de que el acuerdo sobre la limitación de la producción de petróleo se alcanzó en la 171a reunión de la OPEP, Brent rápidamente creció a un nivel de 56 dólares y pasó a la tendencia lateral. En ese momento, vi muchas predicciones de que la siguiente parada sería de $ 60. Después de que estas proyecciones no se materializaron y Brent fue corregido a $ 50, parecía como si la prolongación del acuerdo en la 172a reunión de la OPEP hiciera las cosas mejor. Desafortunadamente, eso no sucedió.
Al mismo tiempo, observé que las declaraciones de las partes involucradas en el acuerdo (la "OPEP + 11") se volvieron menos optimistas. En particular, en mayo, el jefe de Rosneft ( OTCPK: RNFTF ), la mayor compañía petrolera de Rusia, consideró importante que el Ministerio de Energía coordinara con los países participantes una salida fluida del acuerdo global sobre la limitación de la producción de petróleo después de su fecha de vencimiento , Con el fin de evitar la volatilidad de los precios en el mercado global. Después de que Brent probara el nivel de 44 dólares en junio, al menos los oligarcas de petróleo rusos dejaron de hacer declaraciones similares.
En mi opinión, el Brent de menos de $ 50, incluso con la prolongación del acuerdo sobre la limitación de la producción de petróleo en cuenta, se volvió más sobrio las partes en el acuerdo. Si, al final de Q1 2018, el acuerdo se cancela Brent fácilmente caerá a $ 40 de nuevo. Aparentemente, este nivel de precios no satisface a la OPEP ni a Rusia.
Además, vale la pena señalar que a juzgar por la evolución de las existencias de petróleo de Estados Unidos, este año -por primera vez en mucho tiempo- la producción de petróleo de Estados Unidos está a la zaga del crecimiento de su consumo. Al menos esto puede considerarse el primer éxito de la OPEP en su confrontación con los productores de esquisto estadounidense.
Acciones estadounidenses
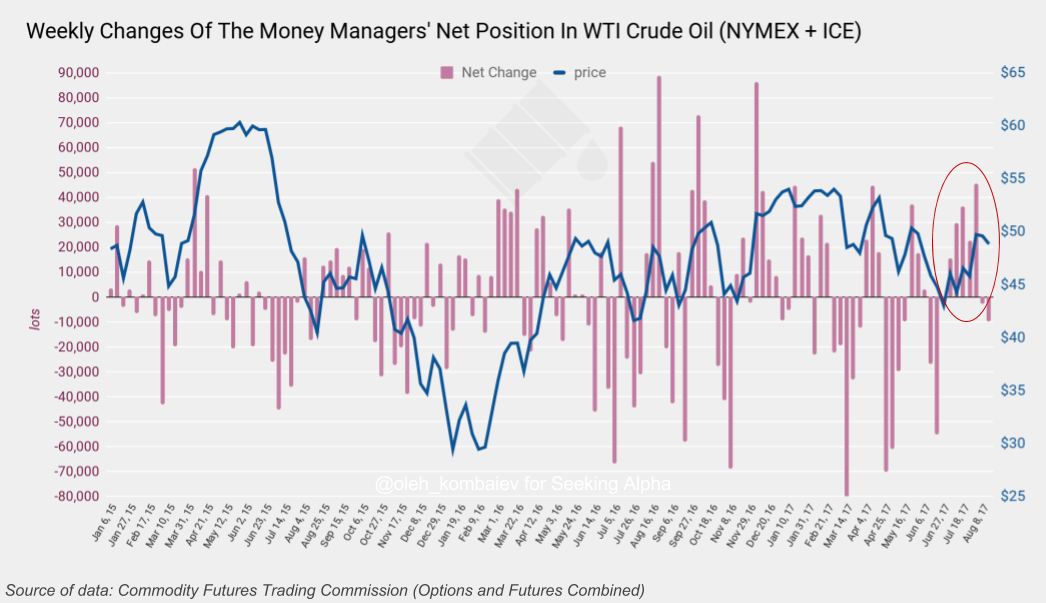
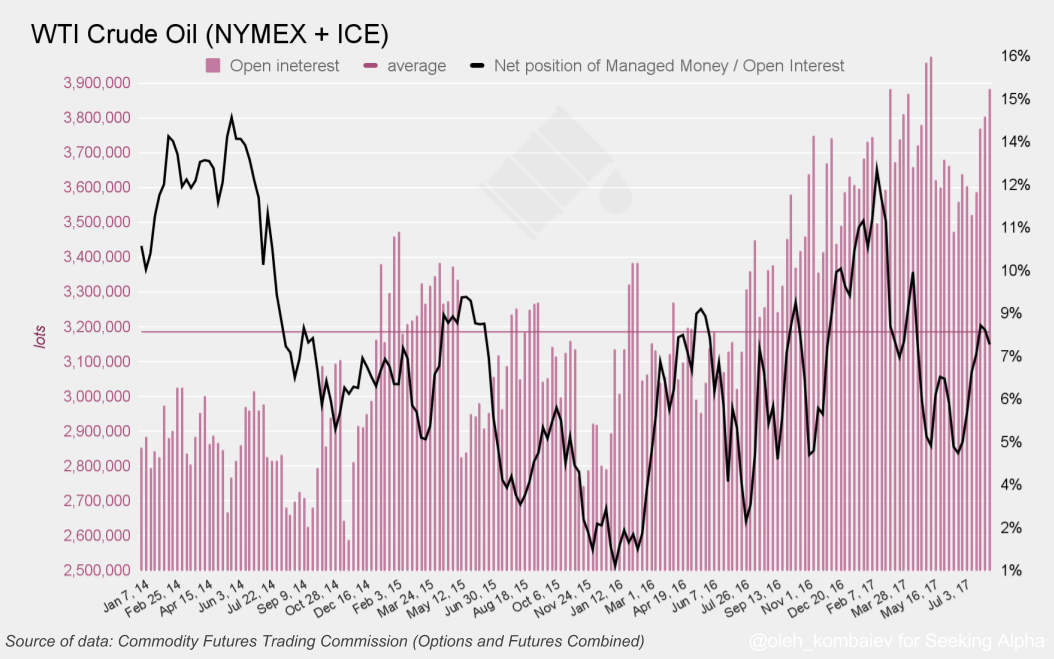
Por último, me gustaría referirme a las últimas acciones de los gestores de dinero que complementan el panorama general. Desde principios de julio, los hedge funds han aumentado sus posiciones largas en WTI (NYMEX e ICE) en 137.101 lotes.
CUNA
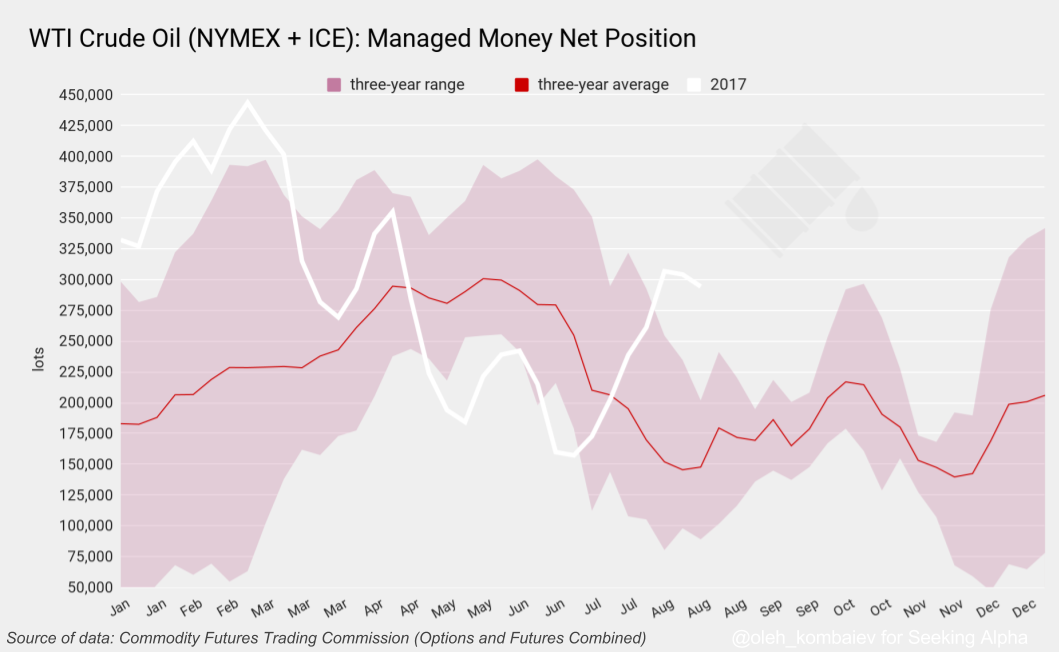
Como resultado, el importe total de su posición larga neta supera significativamente el nivel promedio de tres años para esta época del año.
CUNA
La liquidez de este mercado está creciendo, y las posiciones actuales de los gerentes de dinero ascienden al 7,6% del interés abierto, que es un indicador promedio.
CUNA
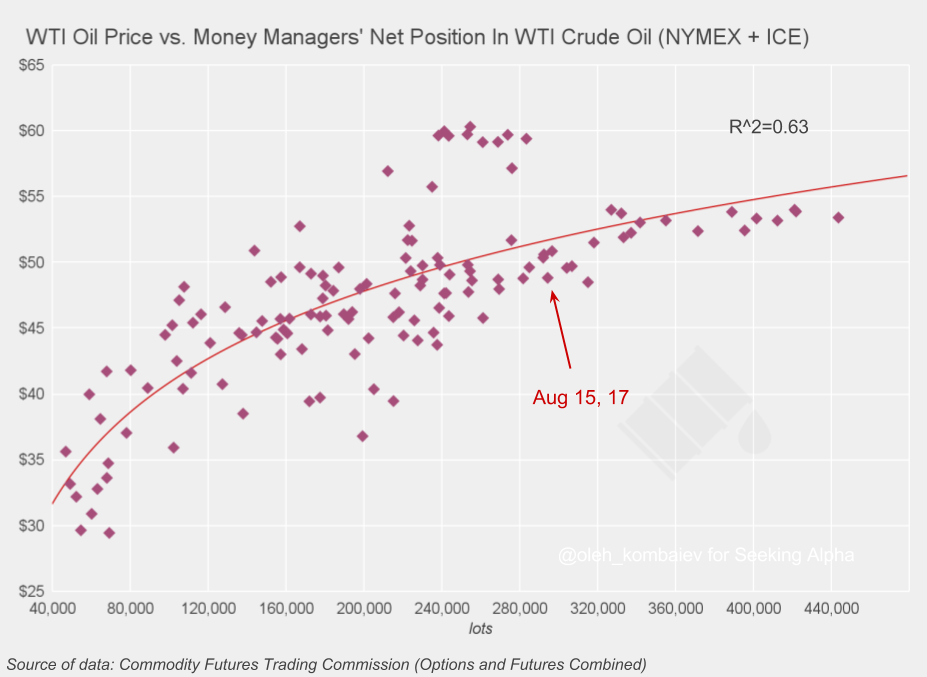
Y, finalmente, predecir el precio del petróleo WTI basado en el tamaño de la posición neta de los gerentes de dinero, llegamos a la conclusión de que el precio actual casi corresponde a su nivel equilibrado:

COT vs Precio
Como podemos ver, el número de posiciones largas de los gerentes de dinero es adecuado al precio actual del petróleo y, en mi opinión, no se están preparando para la próxima ola de declive.

Poniendolo todo junto

Por lo tanto, creo que antes de fin de año, una nueva ola de precios del petróleo a la baja es poco probable. En este punto, el saldo actual del mercado mundial del petróleo, el déficit esperado en la segunda mitad del año, el crecimiento observado del consumo mundial (que es más alto de lo esperado), la posibilidad de ampliar el acuerdo sobre la limitación de la producción de petróleo Al final del primer trimestre de 2018 y las acciones de los gerentes de dinero no son consistentes con el mercado "bajista".
En el futuro inmediato, pienso que los precios de Brent y WTI se moverán en los rangos de $ 50-54 y $ 46-50, respectivamente. Como tal, ahora es probablemente un buen momento para vender opciones de venta.